Déclarer un sinistre pour une fuite d'eau sous la douche : les démarches auprès de votre assureur
Une flaque qui s'élargit sous le bac de douche, un parquet qui gondole dans la pièce voisine, une tache sombre au plafond du dessous : un dégât des eaux peut survenir de façon insidieuse et provoquer des dommages considérables avant même d'être détecté. Face à ce type de sinistre, connaître les bons réflexes et les démarches à effectuer auprès de son assureur est essentiel pour obtenir une indemnisation dans les meilleures conditions.
Le récap
- Dès la découverte d'une fuite d'eau, il est impératif de couper l'alimentation en eau et l'électricité pour limiter les dégâts et sécuriser le logement.
- Il est nécessaire de documenter précisément le sinistre par des photographies et un inventaire des biens endommagés afin de constituer un dossier solide pour l'assureur.
- Un constat amiable doit être rempli et transmis sous 5 jours ouvrés si le dégât des eaux concerne des tiers ou des voisins.
- La déclaration de sinistre doit être effectuée auprès de votre compagnie d'assurance dans un délai de 5 jours ouvrés suivant la constatation des faits.
- La convention IRSI encadre la répartition des responsabilités entre locataires et propriétaires, notamment en distinguant l'entretien courant des problèmes de vétusté structurelle.
- Il est conseillé de ne pas engager de travaux de réparation avant l'accord de l'assureur ou le passage éventuel d'un expert, sauf en cas d'urgence absolue.
- L'indemnisation est versée sous 3 mois après la déclaration, selon les garanties souscrites et après déduction des franchises éventuelles.
Les premières démarches après la découverte d'un dégât des eaux
Identifier l'origine de la fuite sous le bac de douche
Avant toute chose, dès que vous constatez une fuite d'eau dans votre salle de bain, il faut agir vite pour limiter les dommages. La première priorité est de fermer le robinet d'arrivée d'eau afin de stopper l'écoulement. Si des installations électriques se trouvent à proximité de la zone humide, coupez également le compteur électrique pour éviter tout risque supplémentaire. Ces gestes simples peuvent considérablement réduire l'étendue des dégâts immobiliers.
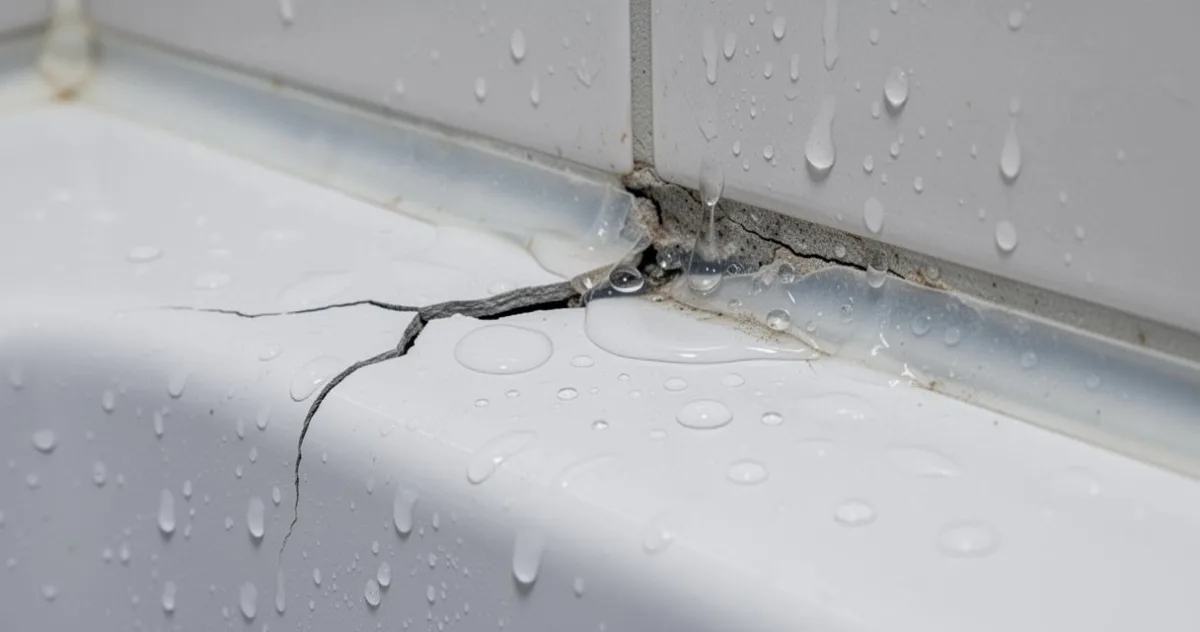
L'étape suivante consiste à identifier précisément l'origine de la fuite. Dans le cas d'une fuite sous le bac de douche, les causes sont variées : un joint d'étanchéité détérioré, une canalisation endommagée, un siphon mal fixé ou encore une rupture de canalisation dissimulée dans la cloison. Il est important de noter que les fuites situées en amont du compteur d'eau relèvent de la responsabilité du service de distribution d'eau, tandis que les fuites en aval du compteur sont couvertes par votre assurance habitation. Si la fuite provient d'un mur inaccessible, faire appel à un plombier qualifié s'impose pour localiser le problème sans aggraver les dégâts.
Dès que la situation est sécurisée, pensez à documenter les dommages avec soin : photographiez les zones touchées, listez les biens endommagés comme les revêtements, les meubles ou les textiles, et rassemblez tous les justificatifs attestant leur valeur. Ces éléments seront indispensables lors de votre déclaration de sinistre. Veillez également à aérer la pièce et à entreposer les biens abîmés dans un endroit sec pour limiter le développement de moisissures.
Remplir le constat amiable avec les personnes impliquées
Lorsque la fuite d'eau impacte d'autres occupants de l'immeuble, que ce soit un voisin du dessous, le syndic ou un autre locataire, il est fortement recommandé d'établir un constat amiable dégât des eaux. Ce document permet de formaliser les circonstances du sinistre, d'en préciser l'origine et de lister les dommages constatés par chacune des parties. Rempli conjointement, il facilite ensuite le traitement par les compagnies d'assurance concernées et accélère le processus d'indemnisation. Il doit être transmis dans les 5 jours suivant la découverte de l'événement.
Si la fuite provient des parties communes de la copropriété, c'est le syndic qui doit en être informé en priorité, afin qu'il prévienne à son tour l'assurance de la copropriété. Dans tous les cas, ne commencez aucune réparation avant d'avoir contacté votre assureur, sauf mesures d'urgence indispensables : des travaux engagés trop tôt peuvent compliquer l'évaluation des dommages par l'expert.
La déclaration du problème à votre compagnie d'assurance habitation
Transmettre les éléments nécessaires dans le délai prévu par le contrat
Une fois les premières mesures de protection prises, vous devez déclarer le sinistre à votre compagnie d'assurance dans un délai de 5 jours ouvrés à compter de la constatation du dégât des eaux. Ce délai est généralement prévu par les contrats d'assurance habitation et son non-respect peut avoir des conséquences sur votre indemnisation. La déclaration peut se faire de plusieurs façons selon les assureurs : par téléphone, en agence, par lettre recommandée ou en ligne via l'espace client.
Pour constituer un dossier solide, transmettez à votre assureur l'ensemble des éléments recueillis : le constat amiable signé par toutes les parties, les photographies des dégâts, l'inventaire détaillé des biens endommagés ainsi que les justificatifs de leur valeur. Certains dégâts des eaux représentent des sinistres importants qui justifient l'intervention d'un expert mandaté par l'assureur pour évaluer l'étendue des dommages. Dans ce cas, attendez le passage de l'expert avant d'entreprendre des travaux de remise en état, sauf si votre assureur vous a donné son accord explicite pour démarrer.
Délimiter les responsabilités entre locataire et propriétaire
La question de la responsabilité est centrale dans le traitement d'un sinistre lié à une fuite sous le bac de douche. En matière d'assurance habitation, la convention IRSI encadre la répartition des responsabilités entre les différents assureurs impliqués et simplifie les échanges entre compagnies lorsque plusieurs logements sont concernés. Elle précise notamment qui prend en charge les frais de recherche de fuite et les dommages causés aux tiers.
Du côté des occupants, la distinction entre locataire et propriétaire est fondamentale. Le locataire est responsable de l'entretien courant du logement : si la fuite résulte d'un défaut d'entretien, comme un joint de douche jamais remplacé ou un siphon négligé, sa responsabilité peut être engagée. En revanche, le propriétaire doit répondre des problèmes liés à la vétusté des canalisations ou à des défauts structurels du logement. Ces nuances influencent directement la prise en charge par les assurances respectives et la répartition des frais de réparation.
La prise en charge des dommages et l'indemnisation prévue
Organiser la recherche de fuite dans la salle de bain
Lorsque l'origine d'une fuite reste difficile à localiser, notamment sous un revêtement de sol ou dans une cloison, il peut être nécessaire d'engager une recherche de fuite professionnelle. Selon les termes de votre contrat d'assurance habitation, les frais liés à cette intervention peuvent être pris en charge dans le cadre de la garantie dégât des eaux, notamment lorsque la convention IRSI s'applique. Cette démarche est importante car elle conditionne souvent la suite du dossier : sans identification précise de la cause, il est difficile de déterminer les responsabilités et d'évaluer l'ampleur des travaux nécessaires.
Les causes les plus fréquentes dans une salle de bain incluent les ruptures de canalisation cachées, les équipements sanitaires défectueux ou les infiltrations par des joints détériorés. Une vérification régulière de l'état des joints, des raccords et des canalisations visibles permet souvent d'anticiper ces sinistres. Il est conseillé de surveiller aussi l'étanchéité autour du bac de douche et de remplacer rapidement tout joint endommagé avant qu'une fuite ne se développe.
Obtenir le versement de l'indemnisation selon les garanties souscrites
Une fois l'expertise réalisée et le dossier complet transmis à votre assureur, l'indemnisation doit intervenir dans un délai de 3 mois après la déclaration du sinistre. Le montant versé dépend des garanties prévues dans votre contrat d'assurance multirisques habitation et des franchises éventuellement applicables, dont le montant varie selon les contrats. Les dommages immobiliers, comme les murs, plafonds et parquets, sont généralement indemnisés sur la base de la valeur de reconstruction, tandis que les biens mobiliers peuvent l'être selon la valeur d'usage ou la valeur à neuf selon les options souscrites.
Certaines situations peuvent conduire à une exclusion de garantie ou à une réduction de l'indemnisation. C'est notamment le cas lorsque les dégâts résultent d'une négligence avérée ou de l'utilisation de produits inadaptés sous le carrelage. Il est donc primordial de respecter les mesures de prévention stipulées dans votre contrat pour conserver l'intégralité de vos droits à indemnisation. Si vous êtes en désaccord avec l'évaluation de l'expert mandaté par votre assureur, vous avez la possibilité de demander une contre-expertise indépendante. Dans tous les cas, conservez précieusement l'ensemble des justificatifs de réparation et des échanges avec votre compagnie d'assurance tout au long de la procédure.